Acquérir un logement d'occasion à rénover peut laisser une marge de revalorisation significative, mais une erreur de calcul dans les budgets de travaux ou dans la fiscalité peut faire s'évaporer le bénéfice par rapport à l'achat d'un bien immobilier déjà prêt à être habité. Pour évaluer avec exactitude si l'opération est rentable, il est indispensable de connaître les prix de clôture réels du marché, de calculer l'impact de la TVA réduite et de vérifier l'état légal et technique du bien.
Le marché de l'occasion et le poids de la rénovation
Le segment du logement ancien continue de concentrer la majeure partie de l'activité immobilière en Espagne. Au cours de l'année 2024 complète, 716.183 transactions de logements libres ont été enregistrées, pour lesquelles le prix moyen réel de clôture s'est élevé à 1.753 €/m² (une augmentation annuelle de 6,9%), les appartements atteignant une moyenne de 1.972 €/m² (soit 7,8% de plus), selon les données du Conseil Général du Notariat. Cette pression sur les prix de clôture réduit l'écart entre le produit ancien et le produit rénové dans les grandes zones urbaines.
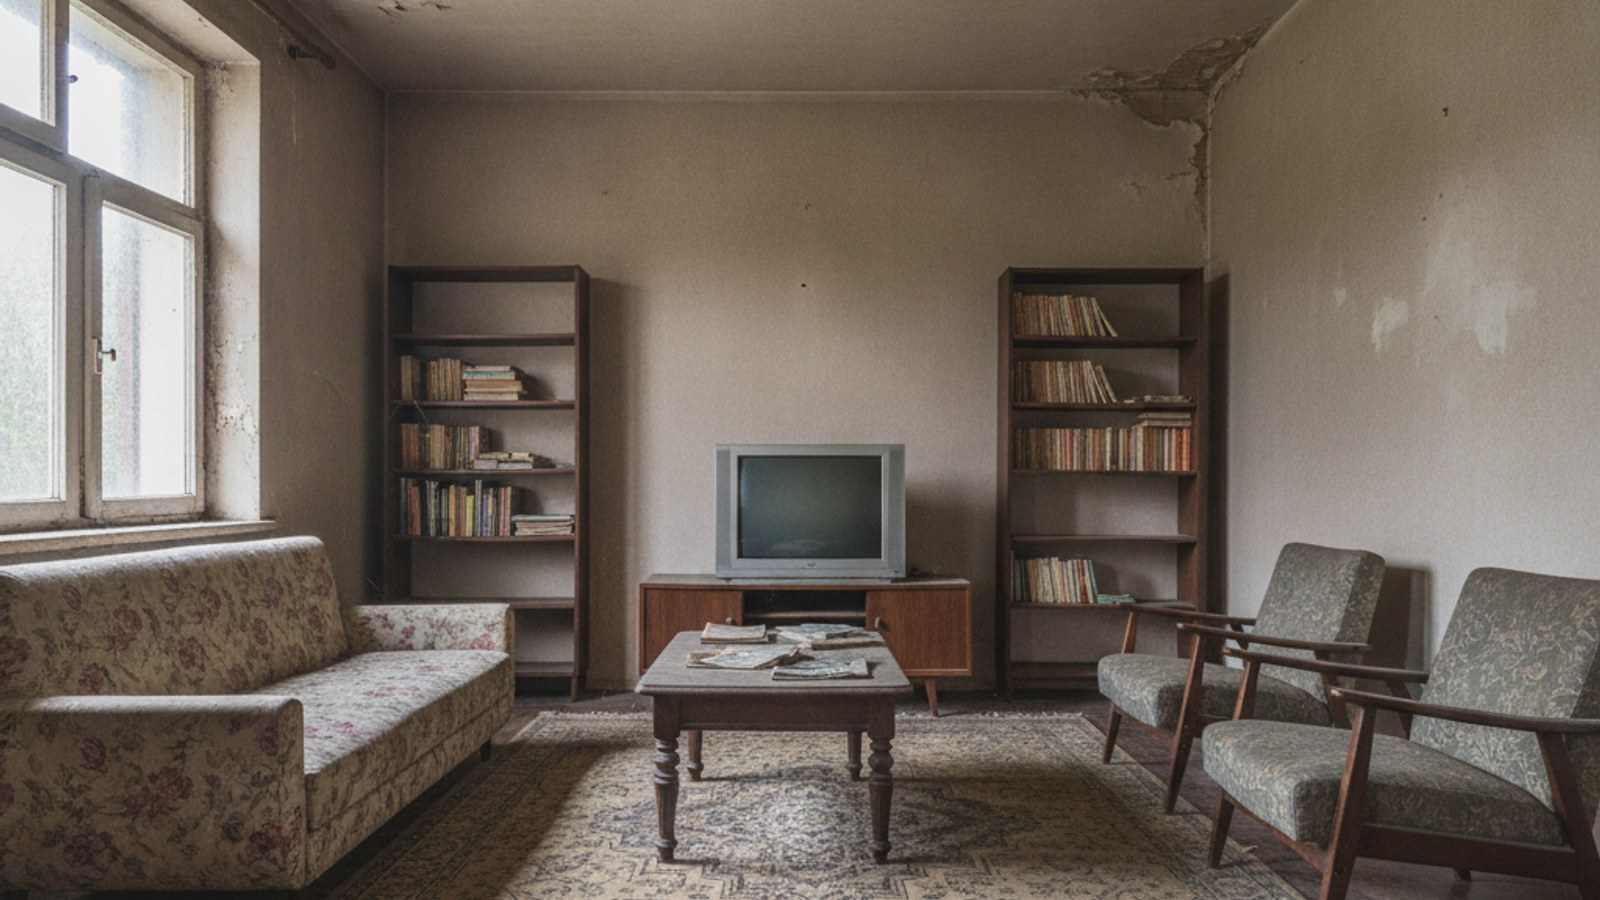
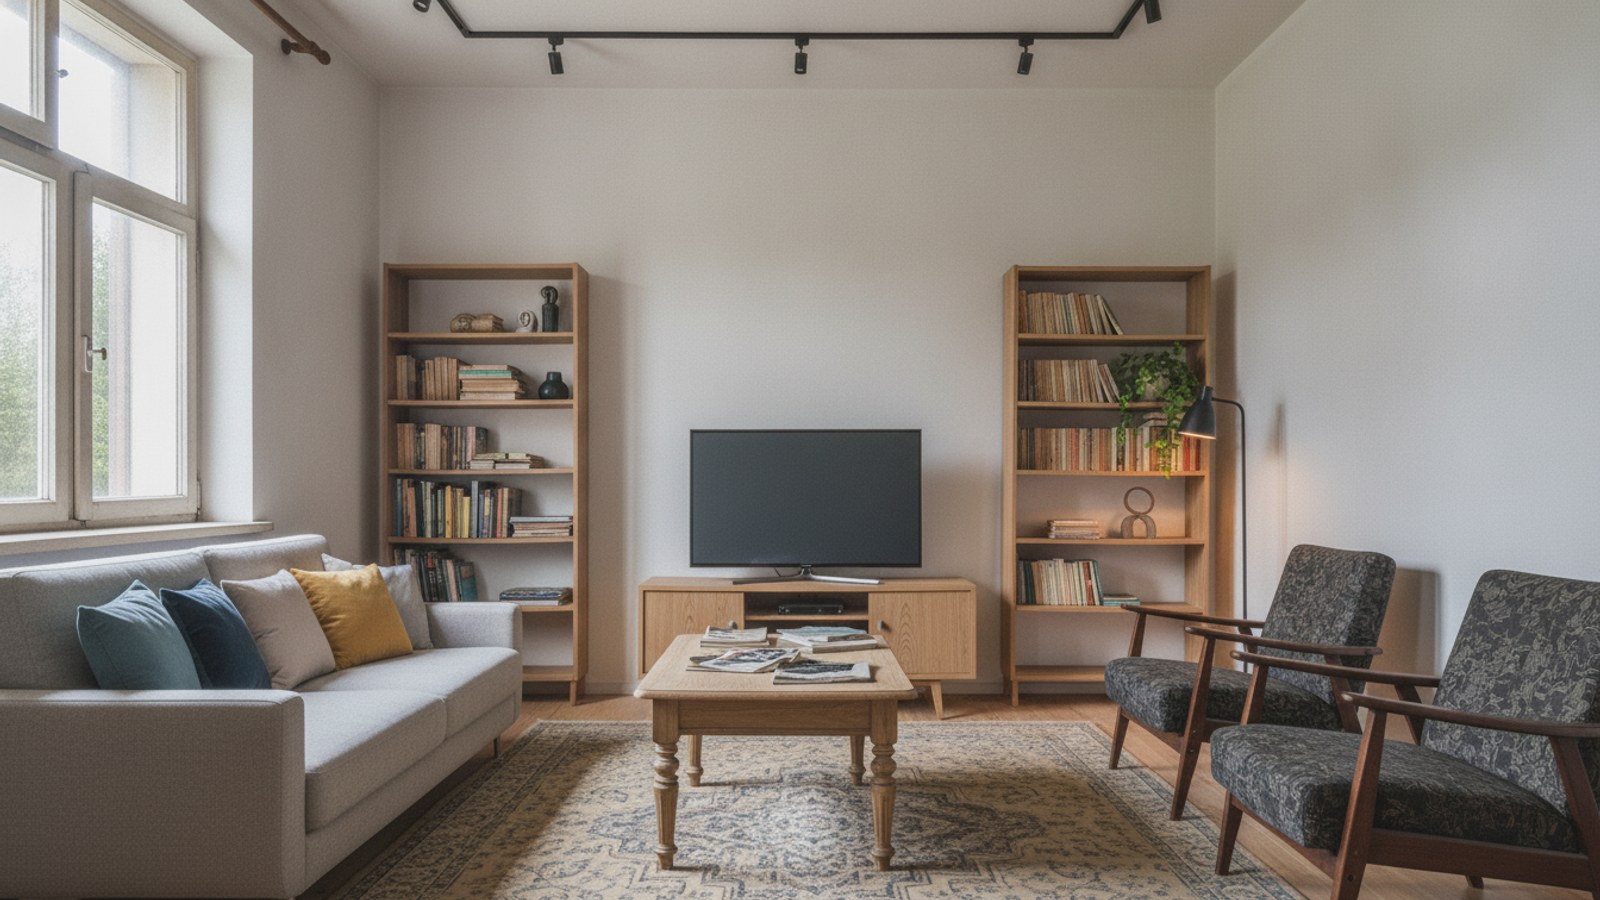
Exemple illustratif · images générées par IA
Parallèlement, la rénovation a acquis une importance historique dans l'activité de construction. Selon le Ministère du Logement et de l'Agenda Urbain (MIVAU), le volume d'affaires de la rénovation résidentielle s'est élevé en 2023 à 32.941,49 millions d'euros, ce qui représente 48,6% du volume total de la construction résidentielle en Espagne. De plus, en 2024, le budget d'exécution des permis de construire liés à la rénovation a atteint un record historique en s'établissant à 2.268 millions d'euros. Celui qui acquiert aujourd'hui un logement ancien ne concurrence pas seulement des acheteurs particuliers, mais s'inscrit dans un secteur qui canalise près de la moitié de ses ressources vers la modernisation du parc existant.
Exigences légales pour bénéficier d'une TVA à 10% sur la rénovation
L'un des facteurs déterminants de la rentabilité d'une intervention complète est le taux d'imposition applicable à l'exécution des travaux. La différence entre une taxation à 21% (taux général) ou au taux réduit de 10% représente 1.100 euros de différence pour chaque 10.000 euros facturés. Cependant, tous les travaux ne peuvent pas bénéficier automatiquement du taux réduit.
Conformément à la Loi 37/1992 relative à l'Impôt sur la Valeur Ajoutée et aux directives de l'Agence Fiscale (AEAT), pour qu'un travail de rénovation ou de réparation soit taxé à 10%, trois conditions doivent être remplies simultanément :
- Destinataire particulier : Le maître d'ouvrage doit être une personne physique destinant le logement à son usage particulier, ou bien une copropriété pour des interventions sur les parties communes.
- Ancienneté minimale de la construction : Deux ans au moins doivent s'être écoulés depuis la construction du logement ou depuis une précédente rénovation complète avant le début des travaux actuels.
- Limite des matériaux : Le coût des matériaux fournis directement par l'entreprise qui exécute les travaux ne peut dépasser 40% du montant total de la base imposable. Si les matériaux dépassent ce pourcentage (par exemple, des menuiseries haut de gamme, des sanitaires ou des revêtements de sol dépassant les 40%), la totalité de la facture doit être émise au taux ordinaire de 21%.
Exemple pratique : appartement à rénover versus appartement déjà mis à jour
Pour illustrer la marge nette entre les deux alternatives, nous proposons un exemple illustratif pour un appartement de 80 m² utiles dans une capitale intermédiaire, en prenant comme référence les prix notariés de clôture et les budgets standard du secteur.
Option A : Achat d'un logement prêt à emménager
- Prix d'achat : 80 m² à 2.100 €/m² = 168.000 €.
- Impôt sur les Transmissions Patrimoniales (ITP moyen estimé à 8%) : 13.440 €.
- Frais de notaire, Registre de la Propriété et de gestion : 1.800 €.
- Total investi : 183.240 €.
- Délai de disponibilité : Immédiat après la signature chez le notaire.
Option B : Achat d'un logement à rénover intégralement
- Prix d'achat avec remise pour obsolescence : 80 m² à 1.450 €/m² = 116.000 €.
- ITP (8%) : 9.280 €.
- Frais de notaire, Registre et de gestion : 1.600 €.
- Coût de rénovation intégrale (plomberie, électricité, sols, salle de bain, cuisine et fermetures) : 42.000 € de base imposable.
- Répartition des travaux : 25.200 € pour la main d'œuvre (60%) et 16.800 € pour les matériaux (40%), ce qui permet d'appliquer la TVA à 10% (4.200 €). Coût total de la rénovation : 46.200 €.
- Coût des licences municipales (ICIO et taxes d'urbanisme, environ 4% sur la base) : 1.680 €.
- Total déboursé pour l'Option B : 174.760 €.
- Délai estimé d'exécution : 4 à 6 mois.
Dans cette hypothèse illustrative, opter pour la rénovation génère une économie de capital de 8.480 euros par rapport à un appartement terminé, permettant de personnaliser les qualités et la distribution. Cependant, ce gain exige de gérer entre quatre et six mois de travaux, d'éventuels dépassements budgétaires et les coûts indirects de logement tant que le bien n'est pas habitable.
Incitatifs d'efficacité énergétique : impact sur l'IRPF
Un facteur qui fait pencher la balance vers la rénovation sont les déductions d'État dans l'IRPF pour les travaux d'amélioration énergétique liés au Plan de Relance, de Transformation et de Résilience (PRTR). Selon les données du MIVAU pour la période cumulée 2021-2024, un total de 203.297 biens immobiliers répartis dans 4.643 communes ont bénéficié de l'un de ces avantages fiscaux.
Le cadre normatif, prolongé par le Décret-loi Royal 8/2023, fixe trois tranches de déduction sur les montants payés pour les travaux destinés au logement habituel ou en location :
- Déduction de 20% : Base maximale annuelle de 5.000 € si la demande globale de chauffage et de climatisation est réduite d'au moins 7% (vérifiable par le diagnostic de performance énergétique (DPE) avant et après).
- Déduction de 40% : Base maximale annuelle de 7.500 € pour réduire d'au moins 30% la consommation d'énergie primaire non renouvelable, ou bien pour atteindre une classification énergétique finale de classe A ou B.
- Déduction de 60% : Applicable aux interventions sur l'ensemble des bâtiments résidentiels, avec une base cumulable allant jusqu'à 15.000 € par logement.
Si l'intervention dans l'exemple précédent réduit la consommation de 30% et permet de déduire 40% sur le maximum de 7.500 euros, le propriétaire obtient une déduction fiscale de 3.000 euros, portant la marge d'économie nette de l'opération à 11.480 euros.
Vérifications critiques avant de faire une offre pour un bien immobilier à rénover
La marge financière peut disparaître complètement si des vices cachés ou des limitations juridiques sont négligés. Avant de signer un compromis avec arrhes ou de transférer un acompte, il est indispensable de vérifier trois aspects :
- Extrait du registre foncier (nota simple) actualisé : Il permet de vérifier la propriété réelle, la surface cadastrale exacte et l'existence de charges hypothécaires, de saisies ou de servitudes qui pourraient bloquer l'opération.
- Structure et murs porteurs : Les logements construits avant 1980 présentent souvent des distributions compartimentées où il n'est pas toujours possible de créer des espaces ouverts sans renforcer les appuis structurels, ce qui augmente considérablement le budget d'exécution matérielle.
- Certificat d'habitabilité et inspections du bâtiment : Consultez les procès-verbaux de la copropriété de la dernière année pour écarter les appels de fonds en attente pour l'ITE (Inspection Technique des Bâtiments) ou l'IEE (Rapport d'Évaluation du Bâtiment) concernant la façade, le toit ou les descentes d'eaux usées. Il est conseillé de confronter le projet avec un architecte technique avant de formaliser l'achat-vente.
Questions fréquentes
Oui, à condition que l'entrepreneur facture à une personne physique agissant à titre particulier, que le logement ait plus de deux ans d'ancienneté et que les matériaux ne dépassent pas 40% du coût total de la base imposable. Si la rénovation est commanditée par une société commerciale, elle doit être taxée à 21%.