Adquirir un habitatge de segona mà per reformar pot deixar un marge de revalorització significatiu, però un error de càlcul en els pressupostos d'obra o en la tributació fiscal pot evaporar el benefici enfront de la compra d'un immoble ja llest per entrar a viure. Per avaluar amb exactitud si l'operació compensa, resulta imprescindible gestionar els preus reals de tancament del mercat, calcular l'impacte de l'IVA reduït i verificar l'estat legal i tècnic de la finca.
El mercat de segona mà i el pes de la rehabilitació
El segment de l'habitatge usat continua concentrant el gruix de l'activitat immobiliària a Espanya. Durant l'any 2024 complet es van registrar 716.183 transmissions d'habitatge lliure, en les quals el preu mitjà real de tancament es va situar en 1.753 €/m² (un increment interanual del 6,9%), amb els pisos assolint una mitjana de 1.972 €/m² (un 7,8% més), segons dades del Consejo General del Notariado. Aquesta pressió sobre els preus de tancament redueix la bretxa entre el producte antic i el renovat a les grans àrees urbanes.
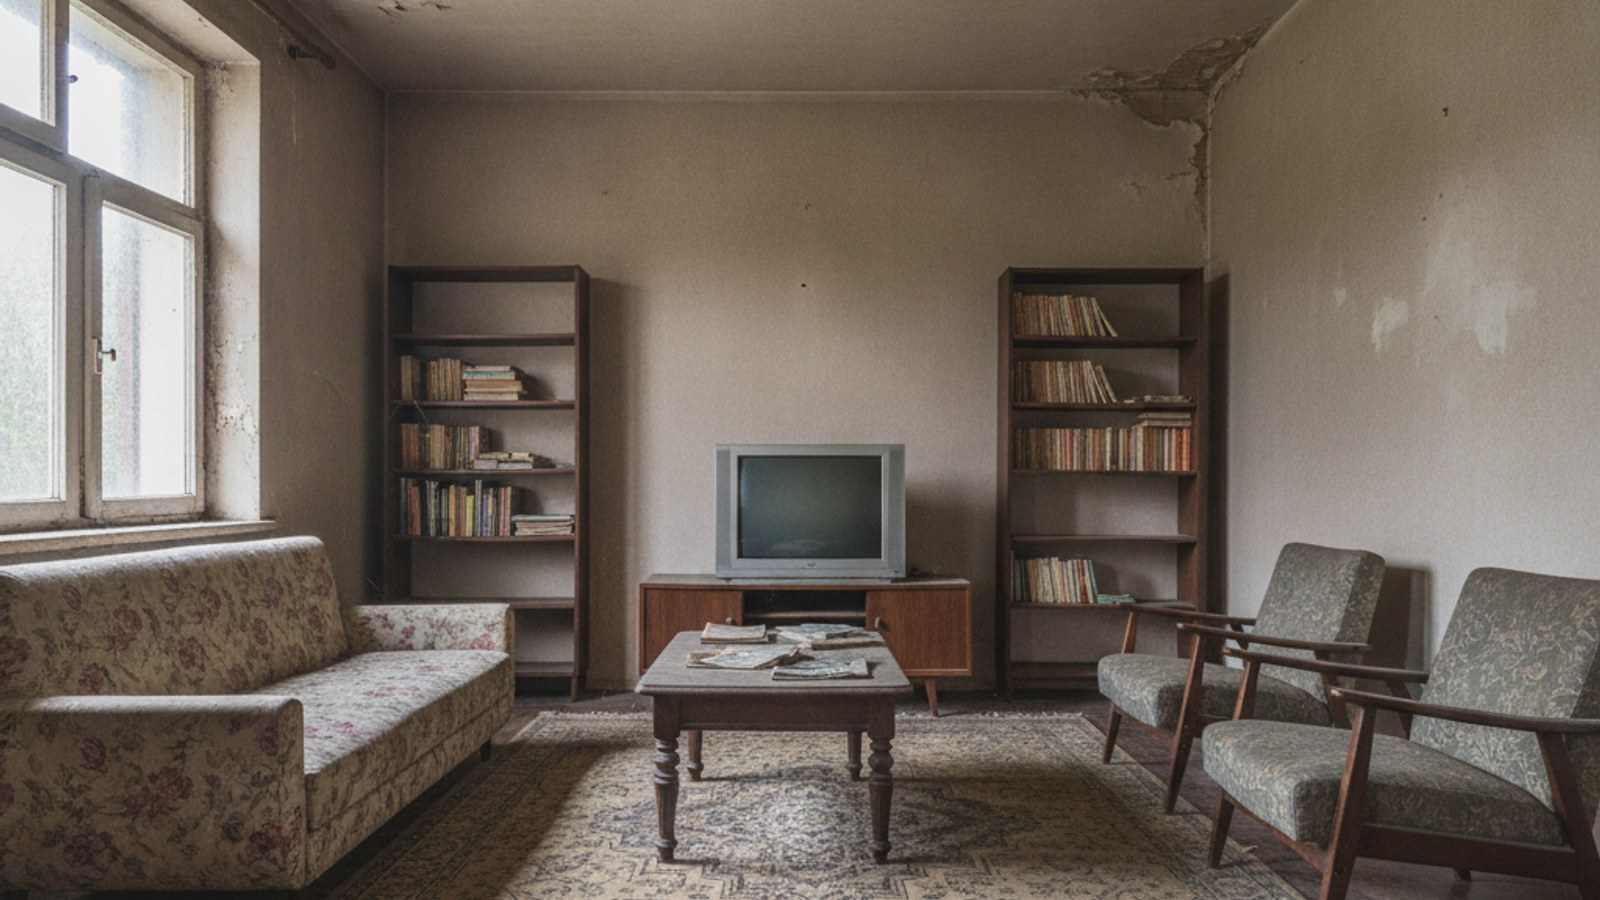
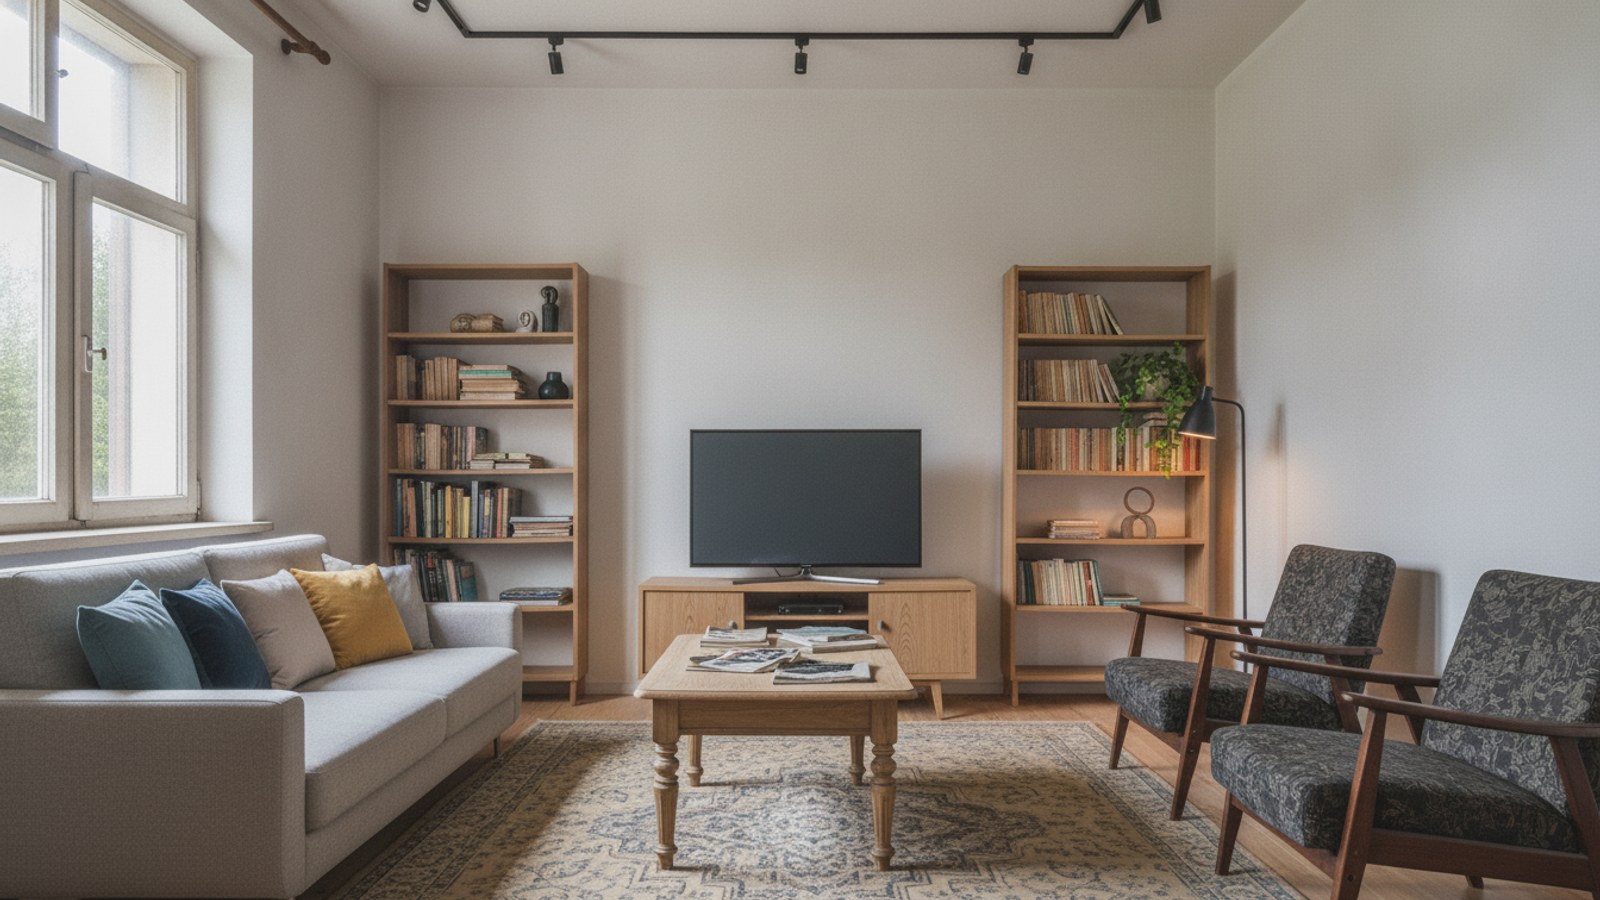
Exemple il·lustratiu · imatges generades amb IA
Paral·lelament, la rehabilitació ha guanyat un protagonisme històric en l'activitat constructora. Segons el Ministerio de Vivienda y Agenda Urbana (MIVAU), el volum de negoci de la rehabilitació residencial va ascendir l'exercici 2023 a 32.941,49 milions d'euros, cosa que va representar el 48,6% del volum total de l'edificació residencial a Espanya. A més, l'any 2024, el pressupost d'execució dels visats de direcció d'obra vinculats a rehabilitació va marcar un rècord històric en situar-se en 2.268 milions d'euros. Qui adquireix avui un habitatge antic no competeix només contra compradors particulars, sinó dins d'un sector que canalitza gairebé la meitat dels seus recursos a modernitzar el parc existent.
Veure les dades
| Concepte | % |
|---|---|
| T3 2024 | 7,9 % |
| T4 2024 | 11,1 % |
| T1 2025 | 12,3 % |
| T2 2025 | 12,8 % |
| T3 2025 | 13,4 % |
| T4 2025 | 13,1 % |
| T1 2026 | 13,5 % |
| T2 2026 | 12,9 % |
Font: INE · Índex de Preus d'Habitatge
Requisits legals per tributar al 10% d'IVA en la reforma
Un dels factors determinants en la rendibilitat d'una intervenció integral és el tipus impositiu aplicable a l'execució d'obres. La diferència entre tributar al 21% general o al tipus reduït del 10% representa 1.100 euros de diferència per cada 10.000 euros facturats. No obstant això, no totes les obres poden acollir-se automàticament al tipus reduït.
D'acord amb la Llei 37/1992 de l'Impost sobre el Valor Afegit i les directrius de l'Agència Tributària (AEAT), perquè una obra de renovació o reparació tributi al 10%, s'han de complir simultàniament tres condicions:
- Destinatari particular: El promotor de l'obra ha de ser una persona física que destini l'habitatge al seu ús particular, o bé una comunitat de propietaris per a actuacions en elements comuns.
- Antiguitat mínima de l'edificació: Han d'haver transcorregut almenys dos anys des de la construcció de l'habitatge o des d'una rehabilitació integral prèvia abans de l'inici dels treballs actuals.
- Límit en els materials: El cost dels materials aportats directament pel contractista que executa l'obra no pot superar el 40% de l'import total de la base imposable. Si els materials superen aquest percentatge (per exemple, fusteries d'alta gamma, sanitaris o terres que excedeixin el 40%), tota la factura s'ha d'emetre al tipus ordinari del 21%.
Exemple pràctic: pis a reformar enfront de pis ja actualitzat
Per il·lustrar el marge net entre ambdues alternatives, plantegem un exemple il·lustratiu per a un pis de 80 m² útils en una capital intermèdia, prenent com a referència els preus notarials de tancament i pressupostos estàndard del sector.
Opció A: Compra d'habitatge llest per entrar-hi
- Preu de compra: 80 m² a 2.100 €/m² = 168.000 €.
- Impost de Transmissions Patrimonials (ITP mitjà estimat al 8%): 13.440 €.
- Despeses de notaria, Registre de la Propietat i gestoria: 1.800 €.
- Total invertit: 183.240 €.
- Termini de disponibilitat: Immediat després de la signatura a notaria.
Opció B: Compra d'habitatge per reformar íntegrament
- Preu de compra amb descompte per obsolescència: 80 m² a 1.450 €/m² = 116.000 €.
- ITP (8%): 9.280 €.
- Despeses de notaria, Registre i gestoria: 1.600 €.
- Cost de reforma integral (lampisteria, electricitat, terres, bany, cuina i tancaments): 42.000 € de base imposable.
- Distribució de l'obra: 25.200 € en mà d'obra (60%) i 16.800 € en materials (40%), cosa que permet aplicar el 10% d'IVA (4.200 €). Cost total de la reforma: 46.200 €.
- Cost de llicències municipals (ICIO i taxes urbanístiques, aprox. 4% sobre base): 1.680 €.
- Total desemborsat en l'Opció B: 174.760 €.
- Termini estimat d'execució: 4 a 6 mesos.
En aquest supòsit il·lustratiu, optar per la reforma suposa un estalvi de capital de 8.480 euros respecte al pis acabat, permetent personalitzar qualitats i distribució. No obstant això, aquest guany exigeix gestionar entre quatre i sis mesos d'obra, possibles desviacions pressupostàries i els costos indirectes d'allotjament mentre l'immoble no resulti habitable.
Incentius d'eficiència energètica: impacte en l'IRPF
Un factor que inclina la balança cap a la reforma són les deduccions estatals en l'IRPF per obres de millora energètica vinculades al Pla de Recuperació, Transformació i Resiliència (PRTR). Segons dades del MIVAU per al període acumulat 2021-2024, un total de 203.297 immobles repartits en 4.643 municipis es van acollir a algun d'aquests avantatges tributaris.
El marc normatiu, prorrogat pel Reial Decret llei 8/2023, fixa tres trams de desgravació sobre les quantitats satisfetes en obres destinades a l'habitatge habitual o de lloguer:
- Deducció del 20%: Base màxima anual de 5.000 € si es redueix com a mínim un 7% la demanda global de calefacció i refrigeració (comprovable mitjançant el certificat d'eficiència energètica previ i posterior).
- Deducció del 40%: Base màxima anual de 7.500 € per rebaixar almenys un 30% el consum d'energia primària no renovable, o bé per assolir una qualificació energètica final de classe A o B.
- Deducció del 60%: Aplicable a intervencions en el conjunt d'edificis residencials, amb una base acumulable de fins a 15.000 € per habitatge.
Si la intervenció en l'exemple anterior redueix el consum un 30% i permet deduir el 40% sobre el màxim de 7.500 euros, el propietari obté una desgravació en quota de 3.000 euros, elevant el marge d'estalvi net de l'operació a 11.480 euros.
Comprovacions crítiques abans de fer una oferta per un immoble a reformar
El marge financer pot desaparèixer completament si es passen per alt vicis ocults o limitacions jurídiques. Abans de signar un contracte d'arres o transferir un senyal, resulta indispensable verificar tres aspectes:
- Nota simple actualitzada: Permet constatar la titularitat real, la superfície registral exacta i si existeixen càrregues hipotecàries, embargaments o servituds que puguin bloquejar l'operació.
- Estructura i murs de càrrega: Els habitatges construïts abans de 1980 solen presentar distribucions compartimentades on no sempre és viable crear espais diàfans sense reforçar elements estructurals, cosa que incrementa notablement el pressupost d'execució material.
- Cèdula d'habitabilitat i inspeccions de l'edifici: Revisa les actes de la comunitat de propietaris de l'últim any per descartar derrames pendents d'ITE (Inspecció Tècnica d'Edificis) o IEE (Informe d'Avaluació de l'Edifici) en façana, teulada o baixants. Convé contrastar el projecte amb un arquitecte tècnic abans de formalitzar la compravenda.
Preguntes freqüents
Sí, sempre que el contractista facturi a una persona física que actuï a títol particular, l'habitatge tingui més de dos anys d'antiguitat i els materials no superin el 40% del cost total de la base imposable. Si la reforma l'encarrega una societat mercantil, ha de tributar al 21%.