Adquirir una vivienda de segunda mano para reformar puede dejar un margen de revalorización significativo, pero un error de cálculo en los presupuestos de obra o en la tributación fiscal puede evaporar el beneficio frente a la compra de un inmueble ya listo para entrar a vivir. Para evaluar con exactitud si la operación compensa, resulta imprescindible manejar los precios reales de cierre del mercado, calcular el impacto del IVA reducido y verificar el estado legal y técnico de la finca.
El mercado de segunda mano y el peso de la rehabilitación
El segmento de la vivienda usada sigue concentrando el grueso de la actividad inmobiliaria en España. Durante el año 2024 completo se registraron 716.183 transmisiones de vivienda libre, en las que el precio medio real de cierre se situó en 1.753 €/m² (un incremento interanual del 6,9%), con los pisos alcanzando un promedio de 1.972 €/m² (un 7,8% más), según datos del Consejo General del Notariado. Esta presión sobre los precios de cierre estrecha la brecha entre el producto antiguo y el renovado en las grandes áreas urbanas.
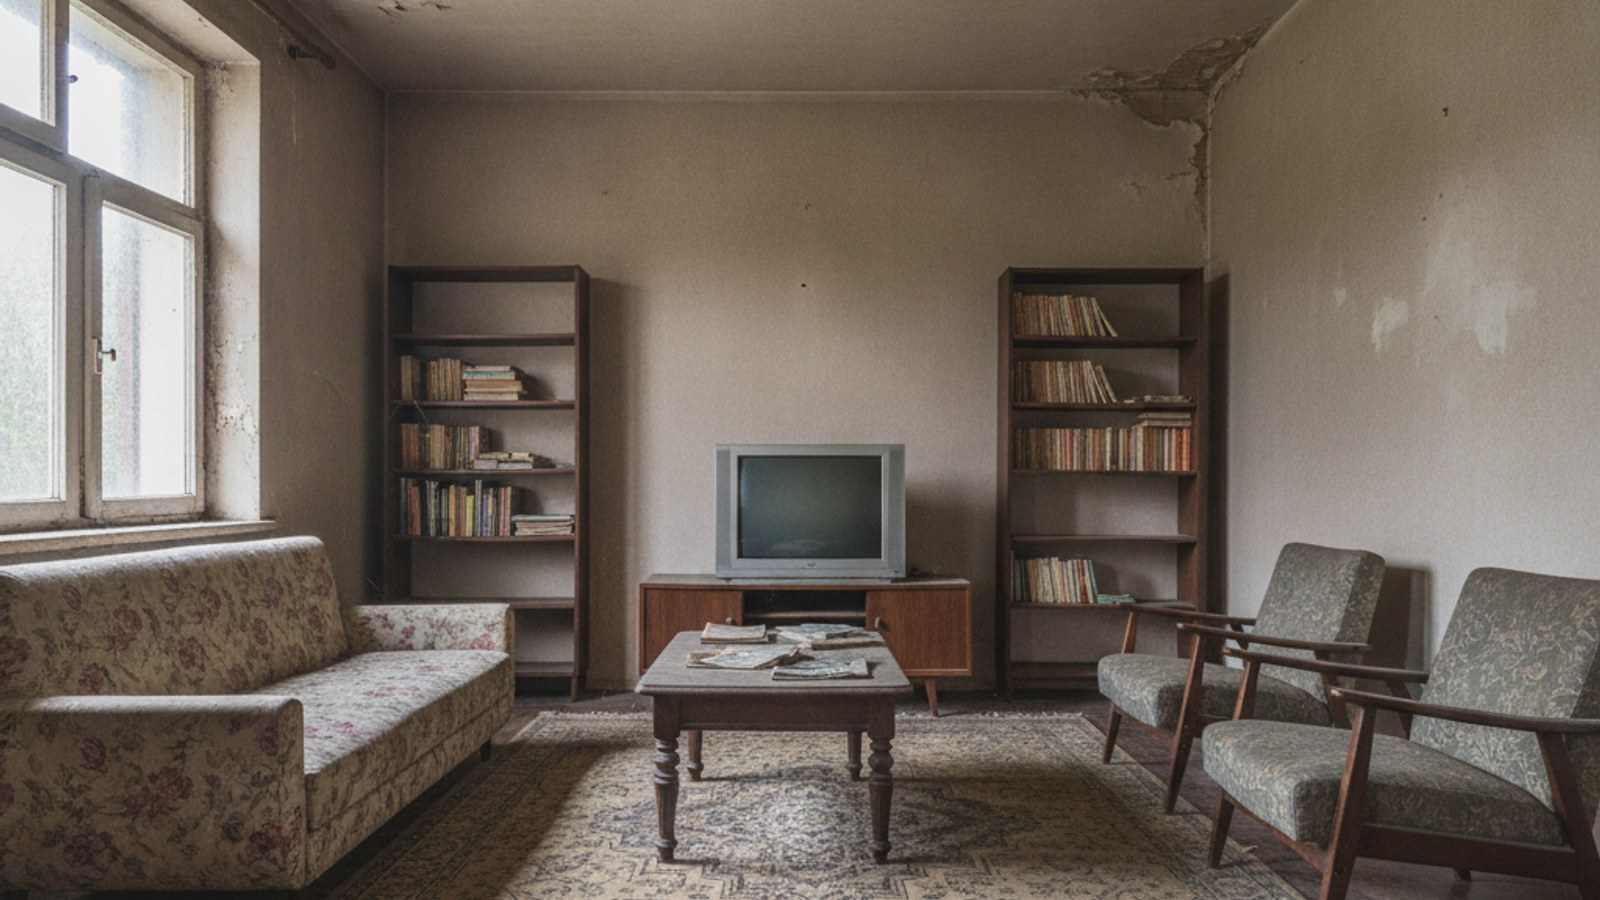
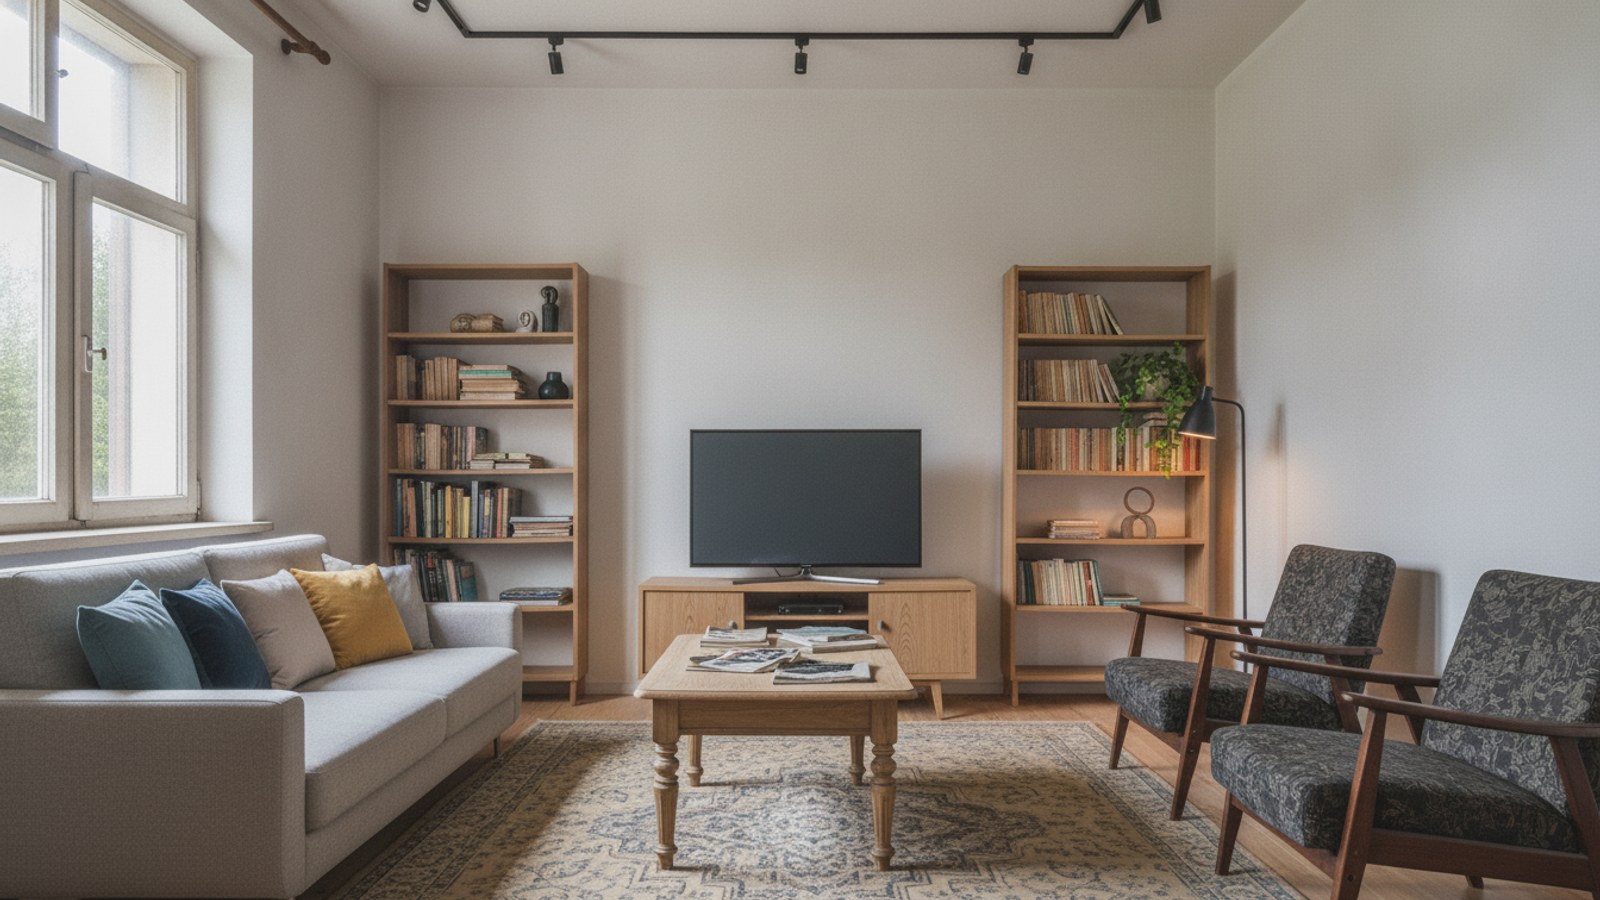
Ejemplo ilustrativo · imágenes generadas con IA
Paralelamente, la rehabilitación ha ganado un protagonismo histórico en la actividad constructora. Según el Ministerio de Vivienda y Agenda Urbana (MIVAU), el volumen de negocio de la rehabilitación residencial ascendió en el ejercicio 2023 a 32.941,49 millones de euros, lo que representó el 48,6% del volumen total de la edificación residencial en España. Además, en el año 2024, el presupuesto de ejecución de los visados de dirección de obra vinculados a rehabilitación marcó un récord histórico al situarse en 2.268 millones de euros. Quien adquiere hoy una vivienda antigua no compite solo contra compradores particulares, sino dentro de un sector que canaliza casi la mitad de sus recursos a modernizar el parque existente.
Ver los datos
| Concepto | % |
|---|---|
| T3 2024 | 7,9 % |
| T4 2024 | 11,1 % |
| T1 2025 | 12,3 % |
| T2 2025 | 12,8 % |
| T3 2025 | 13,4 % |
| T4 2025 | 13,1 % |
| T1 2026 | 13,5 % |
| T2 2026 | 12,9 % |
Fuente: INE · Índice de Precios de Vivienda
Requisitos legales para tributar al 10% de IVA en la reforma
Uno de los factores determinantes en la rentabilidad de una intervención integral es el tipo impositivo aplicable a la ejecución de obras. La diferencia entre tributar al 21% general o al tipo reducido del 10% representa 1.100 euros de diferencia por cada 10.000 euros facturados. Sin embargo, no todas las obras pueden acogerse automáticamente al tipo reducido.
De acuerdo con la Ley 37/1992 del Impuesto sobre el Valor Añadido y las directrices de la Agencia Tributaria (AEAT), para que una obra de renovación o reparación tribute al 10%, deben cumplirse simultáneamente tres condiciones:
- Destinatario particular: El promotor de la obra debe ser una persona física que destine la vivienda a su uso particular, o bien una comunidad de propietarios para actuaciones en elementos comunes.
- Antigüedad mínima de la edificación: Deben haber transcurrido al menos dos años desde la construcción de la vivienda o desde una rehabilitación integral previa antes del inicio de los trabajos actuales.
- Límite en los materiales: El coste de los materiales aportados directamente por el contratista que ejecuta la obra no puede superar el 40% del importe total de la base imponible. Si los materiales superan ese porcentaje (por ejemplo, carpinterías de alta gama, sanitarios o suelos que excedan el 40%), toda la factura debe emitirse al tipo ordinario del 21%.
Ejemplo práctico: piso a reformar frente a piso ya actualizado
Para ilustrar el margen neto entre ambas alternativas, planteamos un ejemplo ilustrativo para un piso de 80 m² útiles en una capital intermedia, tomando como referencia los precios notariales de cierre y presupuestos estándar del sector.
Opción A: Compra de vivienda lista para entrar
- Precio de compra: 80 m² a 2.100 €/m² = 168.000 €.
- Impuesto de Transmisiones Patrimoniales (ITP medio estimado al 8%): 13.440 €.
- Gastos de notaría, Registro de la Propiedad y gestoría: 1.800 €.
- Total invertido: 183.240 €.
- Plazo de disponibilidad: Inmediato tras la firma en notaría.
Opción B: Compra de vivienda para reformar íntegramente
- Precio de compra con descuento por obsolescencia: 80 m² a 1.450 €/m² = 116.000 €.
- ITP (8%): 9.280 €.
- Gastos de notaría, Registro y gestoría: 1.600 €.
- Coste de reforma integral (fontanería, electricidad, suelos, baño, cocina y cerramientos): 42.000 € de base imponible.
- Distribución de la obra: 25.200 € en mano de obra (60%) y 16.800 € en materiales (40%), lo que permite aplicar el 10% de IVA (4.200 €). Coste total de la reforma: 46.200 €.
- Coste de licencias municipales (ICIO y tasas urbanísticas, aprox. 4% sobre base): 1.680 €.
- Total desembolsado en la Opción B: 174.760 €.
- Plazo estimado de ejecución: 4 a 6 meses.
En este supuesto ilustrativo, optar por la reforma arroja un ahorro de capital de 8.480 euros respecto al piso terminado, permitiendo personalizar calidades y distribución. No obstante, esa ganancia exige gestionar entre cuatro y seis meses de obra, posibles desviaciones presupuestarias y los costes indirectos de alojamiento mientras el inmueble no resulta habitable.
Incentivos de eficiencia energética: impacto en el IRPF
Un factor que inclina la balanza hacia la reforma son las deducciones estatales en el IRPF por obras de mejora energética vinculadas al Plan de Recuperación, Transformación y Resiliencia (PRTR). Según datos del MIVAU para el periodo acumulado 2021-2024, un total de 203.297 inmuebles repartidos en 4.643 municipios se acogieron a alguna de estas ventajas tributarias.
El marco normativo, prorrogado por el Real Decreto-ley 8/2023, fija tres tramos de desgravación sobre las cantidades satisfechas en obras destinadas a la vivienda habitual o en alquiler:
- Deducción del 20%: Base máxima anual de 5.000 € si se reduce como mínimo un 7% la demanda global de calefacción y refrigeración (comprobable mediante el certificado de eficiencia energética previo y posterior).
- Deducción del 40%: Base máxima anual de 7.500 € por rebajar al menos un 30% el consumo de energía primaria no renovable, o bien por alcanzar una calificación energética final de clase A o B.
- Deducción del 60%: Aplicable a intervenciones en el conjunto de edificios residenciales, con una base acumulable de hasta 15.000 € por vivienda.
Si la intervención en el ejemplo anterior reduce el consumo un 30% y permite deducir el 40% sobre el máximo de 7.500 euros, el propietario obtiene una desgravación en cuota de 3.000 euros, elevando el margen de ahorro neto de la operación a 11.480 euros.
Comprobaciones críticas antes de hacer una oferta por un inmueble a reformar
El margen financiero puede desaparecer por completo si se pasan por alto vicios ocultos o limitaciones jurídicas. Antes de firmar un contrato de arras o transferir una señal, resulta indispensable verificar tres aspectos:
- Nota simple actualizada: Permite constatar la titularidad real, la superficie registral exacta y si existen cargas hipotecarias, embargos o servidumbres que puedan bloquear la operación.
- Estructura y muros de carga: Las viviendas construidas antes de 1980 suelen presentar distribuciones compartimentadas donde no siempre es viable crear espacios diáfanos sin reforzar apeos estructurales, lo que incrementa notablemente el presupuesto de ejecución material.
- Cédula de habitabilidad e inspecciones del edificio: Revisa las actas de la comunidad de propietarios del último año para descartar derramas pendientes de ITE (Inspección Técnica de Edificios) o IEE (Informe de Evaluación del Edificio) en fachada, tejado o bajantes. Conviene contrastar el proyecto con un arquitecto técnico antes de formalizar la compraventa.
Preguntas frecuentes
Sí, siempre que el contratista facture a una persona física que actúe a título particular, la vivienda tenga más de dos años de antigüedad y los materiales no superen el 40% del coste total de la base imponible. Si la reforma la encarga una sociedad mercantil, debe tributar al 21%.